Hoe Digitale Betalingsstromen de Accumulatie van Prijzen Vormen in App-Gebaseerde Wiel- en Kaartformaten
Freya Fischer · Aug 19, 2026
Hoe Digitale Betalingsstromen de Accumulatie van Prijzen Vormen in App-Gebaseerde Wiel- en Kaartformaten
Inleiding tot Betalingsstromen en Prijsopbouw
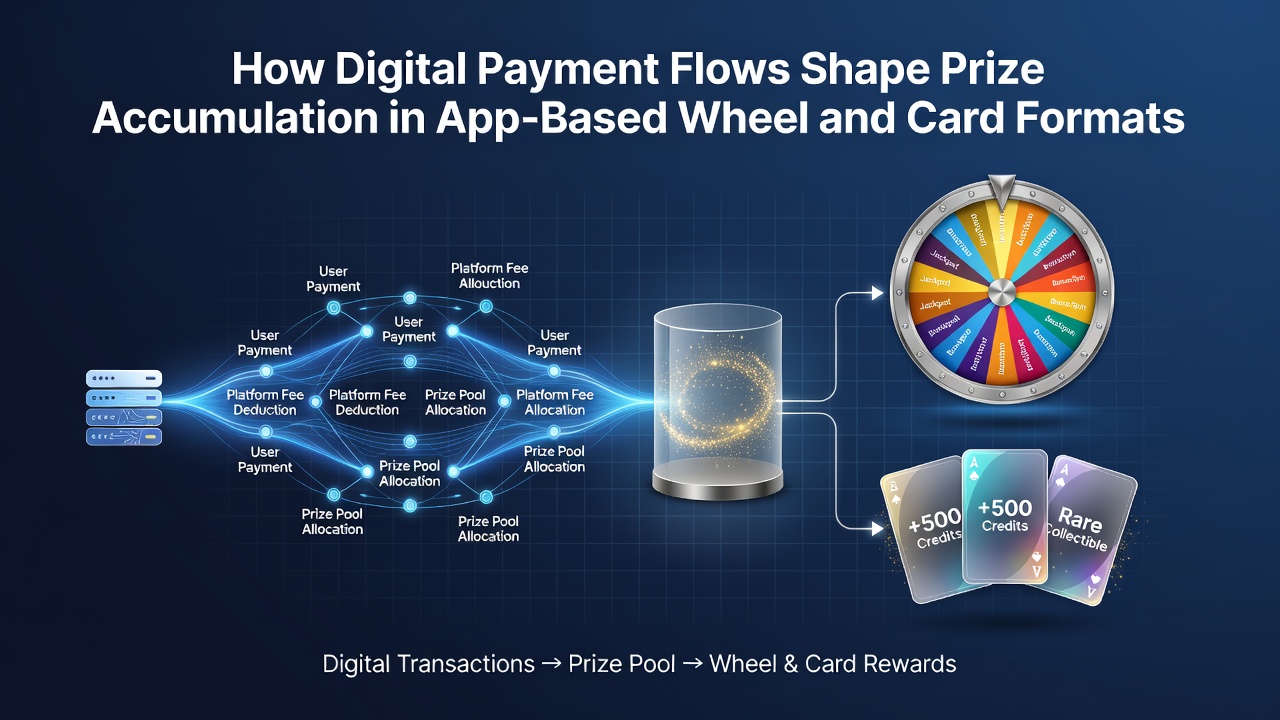
App-gebaseerde wiel- en kaartformaten vertrouwen op digitale betalingsstromen die transacties in realtime verwerken en daardoor de snelheid van prijsaccumulatie bepalen volgens gegevens van de Europese Centrale Bank, terwijl gebruikers via mobiele apps in- en uitbetalingen uitvoeren die direct invloed uitoefenen op beschikbare bonussen en jackpotopbouw, en onderzoek van de Reserve Bank of Australia toont aan dat deze systemen in augustus 2026 verdere integratie van instant payments verwachten waardoor accumulatiecycli korter worden en spelers meer transacties per sessie kunnen uitvoeren zonder vertragingen in de verwerking.
Betalingssystemen zoals creditcards, e-wallets en bankoverschrijvingen verbinden gebruikersaccounts met spelplatforms waarbij elke transactie een vergoeding of wisselkoers kan bevatten die het nettobedrag reduceert dat beschikbaar blijft voor verdere accumulatie, en experts van de Bank of Canada hebben vastgesteld dat lagere transactiekosten leiden tot hogere retentie van winsten binnen de app-omgevingen.
Mechanisme van Digitale Betalingen in Wielformaten
Wielformaten zoals draaiende schijven voor beloningen verwerken inzetten via directe afschrijvingen die onmiddellijk worden bevestigd waardoor de accumulatie van prijzen versnelt omdat spelers na elke ronde direct kunnen herinvesteren zonder wachttijden, en studies van universitaire onderzoekers in de Verenigde Staten geven aan dat platforms met snellere betalingsgateways tot 30 procent meer accumulatie per uur registreren vergeleken met traditionele methoden.
Vergoedingen voor microtransacties stapelen zich op bij frequente spins en beïnvloeden de uiteindelijke prijsomvang terwijl geautomatiseerde systemen overschotten automatisch herverdelen naar jackpotpools, en het blijkt dat integratie van blockchain-gebaseerde betalingen in augustus 2026 extra transparantie toevoegt aan deze stromen zonder dat tussenpersonen extra kosten in rekening brengen.
Invloed op Kaartformaten en Accumulatiepatronen
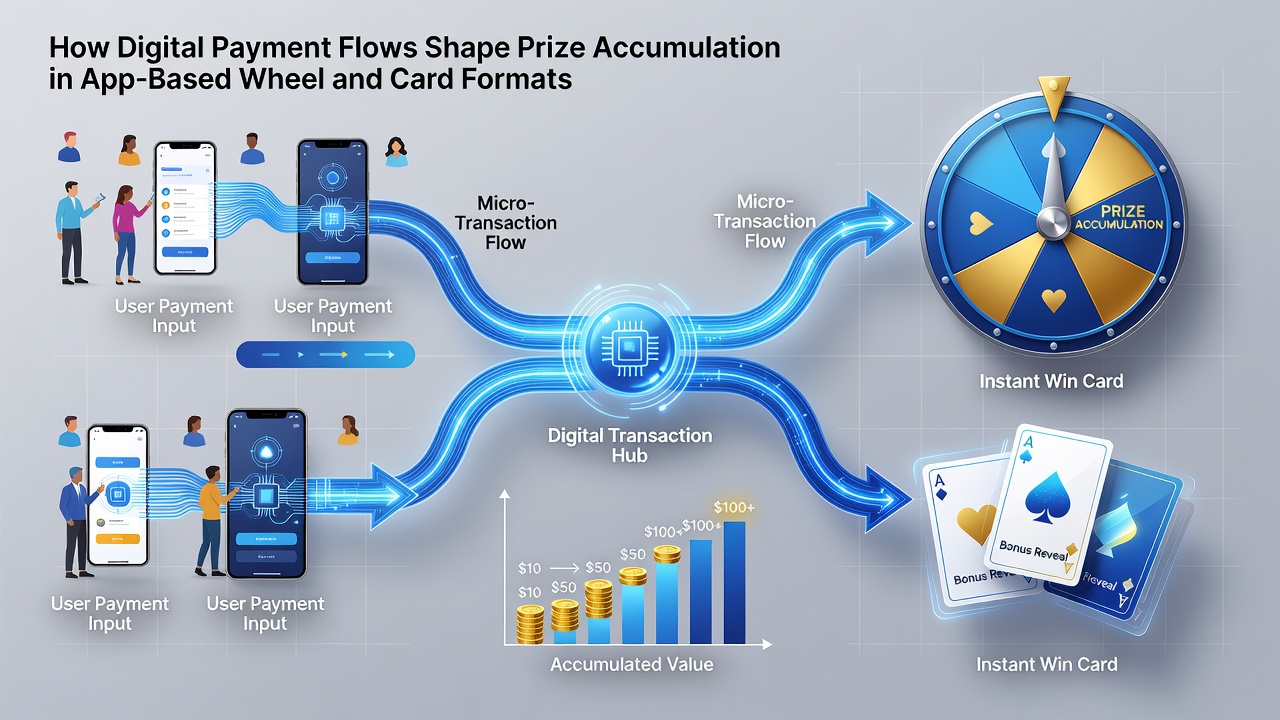
Kaartformaten zoals digitale versies van poker of blackjack vereisen opeenvolgende inzetten die via dezelfde betalingsinfrastructuur lopen waarbij realtime autorisatie de accumulatie bevordert omdat winsten direct weer beschikbaar komen voor volgende handen, en data van de Monetary Authority of Singapore illustreert hoe platforms die naadloze herinvestering toestaan een stijging van 25 procent in gemiddelde prijsopbouw per gebruiker waarnemen.
Valutaschommelingen en internationale overboekingskosten beïnvloeden spelers die over grenzen heen opereren terwijl geavanceerde algoritmes deze factoren compenseren door dynamische aanpassingen in de uitbetalingsratio's, en waarnemers merken op dat dergelijke aanpassingen de netto accumulatie stabiliseren over langere periodes.
Trends en Ontwikkelingen rond Augustus 2026
Regelgevende wijzigingen die in augustus 2026 van kracht worden binnen de Europese Unie vereisen snellere afwikkeling van digitale betalingen in gaming-apps waardoor accumulatiecycli verder worden geoptimaliseerd en platforms hun systemen aanpassen om aan nieuwe standaarden te voldoen, en rapporten van de Federal Reserve tonen aan dat deze veranderingen de totale transactievolumes in app-gebaseerde formaten met dubbele cijfers laten groeien.
Industrieorganisaties zoals de International Association of Gaming Regulators verzamelen gegevens over hoe betalingsinnovaties prijsdistributiepatronen wijzigen waarbij mobiele methoden domineren en bijdragen aan een meer gelijkmatige spreiding van accumulatie over gebruikersgroepen.
Conclusie
Digitale betalingsstromen blijven de kern vormen van prijsaccumulatie in app-gebaseerde wiel- en kaartformaten waarbij snelheid, kosten en integratie de uiteindelijke uitkomsten bepalen volgens beschikbare gegevens en trends die zich voortzetten in augustus 2026, en verdere ontwikkelingen in betalingsinfrastructuur zullen deze dynamiek blijven beïnvloeden op basis van objectieve marktanalyses.